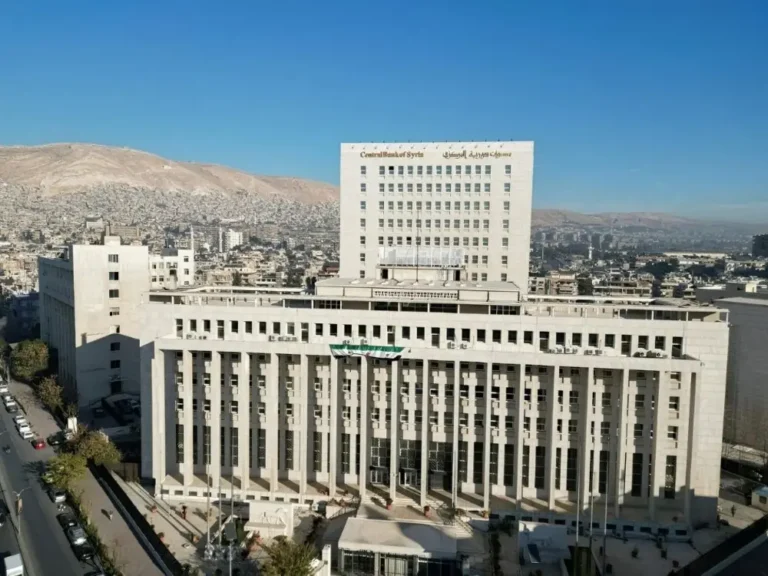
أصدر مصرفُ سوريا المركزي، تعليماتِ تنظيمِ نشاط الدفع والتحويل الإلكتروني، استناداً إلى قرار اعتمادِ نظام الدفع والتحويل الإلكتروني، الصادر في الثامن عشر من آب 2026.
وبحسب التعليمات، تختلف متطلباتُ رأس المال وفق طبيعة النشاط. وتبلغ خمسين مليون ليرةٍ لعددٍ من خدمات الدفع، بينها إصدارُ أدوات الدفع وتنفيذ التحويلات وتحصيل المدفوعات، بينما تبلغ مئةَ مليون ليرةٍ للحوالات المالية الخارجية.
في المقابل، حُدّدَ رأسُ مالِ مُقدمي خدمات النقود الإلكترونية الصغيرة بثلاثمئة مليون ليرة، والكبيرة بسبعِمئةٍ وخمسين مليوناً، فيما يصلُ إلى مليار ليرةٍ لمشغّل نظامِ الدفع والتحويل الإلكتروني.
وفي سياقٍ متصل، تُلزِمُ التعليماتُ الشركاتِ بفصل أموالِ العملاء عن أموالها التشغيلية، عبر حساب ضمانٍ مخصصٍ لا يُستخدَم للأغراض الإدارية أو التشغيلية.
وبالنسبة للخدمات الخاضعة للضمان الكامل، يجب ألا يقلَّ رصيدُ حساب الضمان، عن مئة بالمئة من الالتزامات الفعلية المستحقة للعملاء، بما فيها أرصدةُ النقود الإلكترونية والأموالُ التي لم تُنفّذ أو تُسوَّ بعد.
أما الخدمات الأخرى، فتُفرَض بشأنها كفالاتٌ مصرفيةٌ يحدد المركزي قيمتها، وفق حجم العمليات ومستوى التعرض المالي والمخاطر المرتبطة بها، من دون اعتمادِ نسبةٍ موحدةٍ لجميع الخدمات.
ومن جانبٍ آخر، منحت التعليماتُ الشركاتِ القائمةَ مهلةً لتوفيق أوضاعها، على ألا تتجاوزَ خطةُ التصويب ستة أشهر، مع منعها من إضافة خدماتٍ جديدة، قبل الحصول على الموافقات المطلوبة.
كما ألزمت شركاتِ الاتصالات الراغبةَ في دخول نشاط الدفع الإلكتروني، بتأسيس شركاتٍ مستقلةٍ لهذا الغرض خلال ستة أشهر.
وتشمل الضوابطُ كذلك إدارةَ المخاطر، وأمن المعلومات، ومكافحة غسل الأموال وتمويل الإرهاب، إضافةً إلى حماية العملاء وتسوية الشكاوى والنزاعات.